


Settembre rappresenta da sempre un periodo cruciale per il settore vinicolo, in quanto segna l’inizio delle stime vendemmiali. Nel 2026, le analisi riguardanti le rese, i volumi previsti, la qualità delle uve e la potenziale disponibilità di vino si stanno orientando verso nuove prospettive. Tradizionalmente, i dati quantitativi venivano interpretati in chiave positiva, come indicatori della capacità produttiva e delle opportunità commerciali. Tuttavia, il contesto attuale è caratterizzato da una contrazione dei consumi e da una crescente difficoltà nel gestire l’offerta sul mercato.
L’importanza delle giacenze nel mercato vinicolo
La produzione vinicola non può essere valutata in modo isolato; è essenziale considerare anche le giacenze esistenti. Questo aspetto sta acquisendo un’importanza sempre maggiore nel determinare l’equilibrio del mercato, influenzando i prezzi e, in alcuni casi, le decisioni produttive. Le giacenze, infatti, possono creare una pressione sui prezzi e influenzare le scelte strategiche degli operatori.
Il mercato dei fine wines, storicamente visto come più immune dalle crisi, sta ora subendo gli effetti di un eccesso di offerta. Questo fenomeno influisce sulla formazione dei prezzi e condiziona i tempi di una eventuale ripresa. Liv-ex, un’importante piattaforma di scambio, ha recentemente evidenziato come i buyer europei stiano assumendo un ruolo sempre più rilevante, portando alla luce il problema dello stock overhang.
La dinamica del mercato europeo
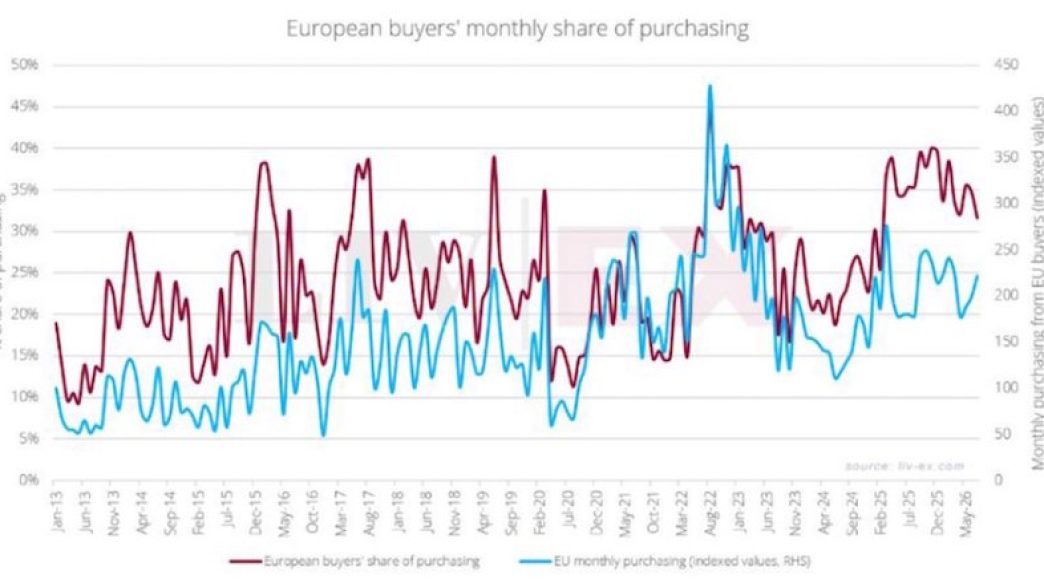
Con il calo della domanda proveniente dagli Stati Uniti, l’Europa sta emergendo come una fonte significativa di supporto per gli acquisti, mantenendo al contempo la sua posizione di principale fornitore. Gli analisti stimano che le giacenze debbano essere assorbite prima che si possa assistere a una ripresa più marcata delle quotazioni. Si prevede che questo cambiamento si verifichi tra l’inizio e la metà del 2025.
Le politiche tariffarie adottate dall’amministrazione Trump hanno contribuito a una riduzione della presenza dei buyer statunitensi, portando a una correzione rapida dei prezzi. Gli operatori americani, che normalmente avrebbero acquistato a livelli più elevati, hanno contribuito a sostenere le quotazioni grazie a una maggiore competizione nella domanda. La diminuzione della presenza americana ha creato opportunità per gli acquirenti europei, che hanno incrementato sia la loro quota di mercato sia la spesa nominale rispetto al primo semestre del 2024.
La competitività della domanda europea
I buyer europei si stanno dimostrando più competitivi, posizionandosi per acquistare più vicino al Market Price, il prezzo di riferimento della piattaforma. Con l’assenza dei buyer statunitensi, gli operatori europei hanno potuto formulare offerte superiori rispetto ai loro omologhi britannici e asiatici, contribuendo a mantenere stabile l’andamento delle quotazioni.
Tuttavia, l’offerta rimane sbilanciata, con gli operatori europei che vendono a livelli significativamente inferiori rispetto alla media di mercato. Questo scenario continua a esercitare pressione sui prezzi e sul processo di assorbimento delle giacenze disponibili.
Cambiamenti nella composizione della domanda
Negli ultimi tre anni, la composizione geografica della domanda europea ha subito delle trasformazioni. Gli acquirenti provenienti da paesi come Svizzera, Danimarca, Paesi Bassi, Germania e Repubblica Ceca hanno aumentato la loro quota di acquisti dal 10% al 35%, mentre la quota francese è scesa dal 75% al 55%. È importante considerare che parte di questo cambiamento potrebbe derivare dalla diversificazione della base di membri di Liv-ex, ma la crescente partecipazione di questi mercati al secondario internazionale è un dato significativo.
Nel frattempo, i buyer statunitensi stanno lentamente tornando nel mercato. Gli esperti ritengono che il loro rientro possa contribuire ad assorbire parte del surplus europeo e a ricreare concorrenza nella domanda, favorendo condizioni stabili per le quotazioni e aprendo la strada a un eventuale recupero dei prezzi.